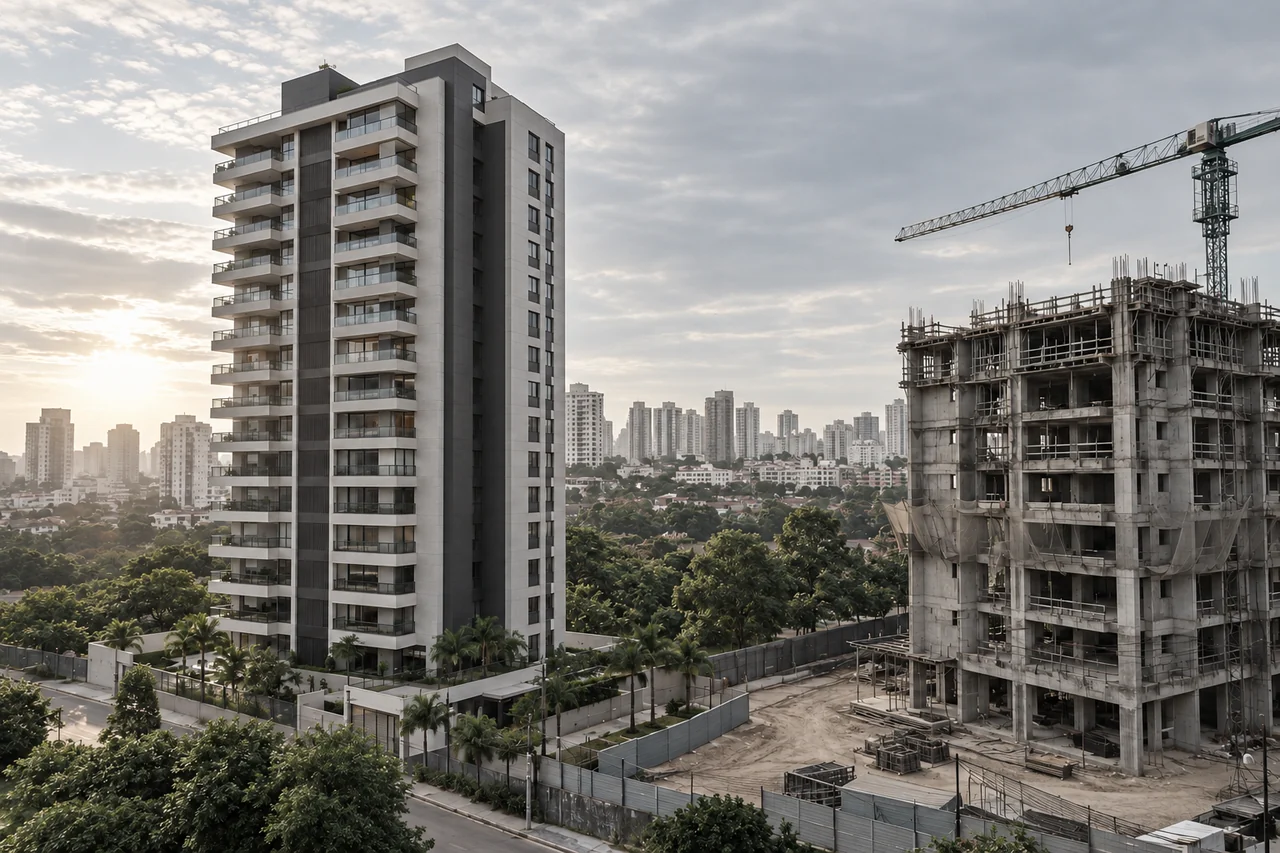

O imóvel pronto oferece uma informação que a planta ainda não entrega: a possibilidade de observar o produto, o condomínio e a vizinhança em funcionamento. A compra na planta pode permitir pagamentos distribuídos e acesso a uma configuração nova, mas acrescenta riscos de obra, prazo e condições de entrega. Para um investidor, a melhor relação entre preço, risco e rentabilidade aparece quando essas diferenças entram no fluxo de caixa, e não apenas na comparação do valor anunciado.
Comprar para morar também envolve preferências pessoais. Comprar para renda ou revenda exige uma tese econômica separada. Uma varanda maior pode melhorar a experiência do proprietário sem produzir aluguel adicional suficiente para remunerar seu custo. O mesmo vale para acabamentos personalizados, vagas extras e instalações de lazer. O primeiro passo é definir o resultado procurado e quem pagaria por ele.
O preço comparável inclui o caminho até a utilização
No pronto, some preço negociado, despesas de aquisição aplicáveis, regularização, reforma, mobiliário necessário e período até a ocupação. Na planta, distribua sinal, parcelas, intermediárias, correções previstas, saldo nas chaves e acabamento não incluído. Compare a mesma área e um padrão efetivamente equivalente. Área privativa, área total e área anunciada não podem alternar conforme a conveniência da apresentação.
A diferença de preço precisa remunerar o tempo sem uso e o risco adicional. Um lançamento aparentemente barato pode ficar caro depois da atualização das parcelas e do financiamento do saldo. Um pronto aparentemente caro pode exigir uma obra extensa, elevando o desembolso e adiando a receita. Peça o memorial descritivo e uma estimativa técnica do que falta em cada alternativa.
Uma conta hipotética mostra o custo da espera
Considere um apartamento pronto por R$ 1,2 milhão, mais R$ 60 mil de despesas e adequações. O capital total seria R$ 1,26 milhão. Imagine uma unidade na planta por R$ 1,05 milhão que acumule R$ 90 mil de correções e R$ 60 mil de despesas e acabamento. Seu custo nominal chegaria a R$ 1,2 milhão, antes de qualquer remuneração do dinheiro aplicado nas parcelas.
Se o pronto pudesse gerar R$ 4 mil líquidos mensais por 24 meses, após todos os custos recorrentes considerados no cenário, haveria R$ 96 mil de receita. A diferença inicial de R$ 60 mil desapareceria nessa comparação simplificada. Os valores são inventados para explicar a lógica, não preços ou rendimentos de mercado. O cálculo completo considera a data de cada pagamento, a vacância e o destino dos recursos ainda não desembolsados.
A diligência jurídica muda conforme o estágio
A incorporação tem uma estrutura legal própria. Registro, documentação do terreno, memorial e situação do empreendimento precisam ser examinados antes da contratação. A existência de patrimônio de afetação deve ser comprovada nos documentos; não presumida a partir da publicidade. A Lei 4.591 é a referência jurídica de partida.
No pronto, a análise envolve matrícula atualizada, titularidade, gravames, regularidade da construção e obrigações relacionadas à unidade. Também é necessário observar atas de condomínio e obras previstas. Essas verificações têm propósitos diferentes: o bom estado da sala não comprova regularidade documental, e uma matrícula aparentemente regular não substitui uma inspeção técnica. Cada especialista precisa delimitar o que verificou.
O risco de financiamento nas chaves
Uma prévia de crédito hoje não garante que a operação futura terá a mesma taxa, limite ou aprovação. Mudanças de renda, avaliação bancária e condições de mercado podem elevar o capital próprio necessário. Por isso, quem compra na planta deve testar um saldo nas chaves maior que o esperado e uma liberação de financiamento menor que a inicialmente imaginada.
Se o comprador tem renda ligada ao negócio, esse risco merece atenção adicional. O período de entrega pode coincidir com uma necessidade de capital de giro ou redução de dividendos. Reservar a entrada e contar com lucro futuro para o restante cria dependência entre duas incertezas. É preferível demonstrar como o contrato será cumprido sem vender ativos às pressas ou retirar dinheiro indispensável da empresa.
Qualidade construtiva e demanda futura
No pronto, faça visitas em horários distintos, observe ruído, insolação, circulação e conservação. Investigue a facilidade de adaptação da unidade para o público pretendido. Na planta, confronte as promessas com projetos, especificações e condições contratuais. A maquete mostra uma intenção de produto; a avaliação econômica precisa descobrir se existe demanda suficiente por aquele produto no preço final projetado.
A oferta concorrente também conta. Vários empreendimentos semelhantes entregues juntos podem disputar os mesmos inquilinos e compradores. Já um imóvel antigo pode sofrer com a competição de edifícios recentes. Nenhuma dessas situações determina uma perda inevitável. Elas alteram as hipóteses de aluguel, absorção e investimento em melhorias, que precisam ser testadas antes de fechar o negócio.
Saída e rentabilidade devem ser analisadas juntas
O retorno total combina receitas líquidas e valor obtido na venda, descontadas as despesas pertinentes. Valorização não realizada é uma estimativa, e não dinheiro disponível. Um investidor que pretende revender nas chaves deve considerar as condições de cessão, despesas e eventual competição com estoque da incorporadora. No pronto, precisa avaliar quanto tempo conseguiria esperar por uma proposta adequada.
A CVM explica a relação entre liquidez e conversão de ativos em dinheiro. Na prática deste comparativo, isso pede dois preços de saída: um negociado com tempo e outro em cenário de urgência. Também pede uma reserva que permita manter condomínio e tributos enquanto a unidade permanece vazia.
Quando cada alternativa tende a fazer sentido
O pronto ganha relevância quando utilização imediata, observação do produto e previsibilidade operacional têm grande valor. A planta pode ser coerente quando o prazo é flexível, a documentação foi examinada e o desconto efetivo compensa riscos e espera. A conclusão pode mudar mesmo dentro do mesmo edifício, conforme unidade, posição, pagamento e público de locação.
Antes de decidir, registre uma hipótese de aluguel conservadora, uma estimativa de despesas de aquisição, a origem do saldo nas chaves e o prazo de saída suportável. Se o investimento depende de valorização forte para funcionar, essa dependência deve ficar explícita. O imóvel adequado é aquele cujo contrato e fluxo cabem no patrimônio, inclusive quando a entrega ou a locação não acontece no cenário mais favorável.
Conteúdo educativo. Não constitui recomendação individual de investimento. Fontes consultadas em 12/10/2026.